Steuerlast reduzieren
Beschleunigte 1/15-Abschreibung und hohe anfängliche Werbungskosten können unter den jeweiligen Voraussetzungen steuerlich wirken. Wie stark, hängt von deinem Einkommen und deiner persönlichen Situation ab.
Mit Wohnungszuordnung: ein langfristiger Immobilienbaustein, der mögliche Steuervorteile heute mit zusätzlichen Mieteinnahmen für später verbinden kann.
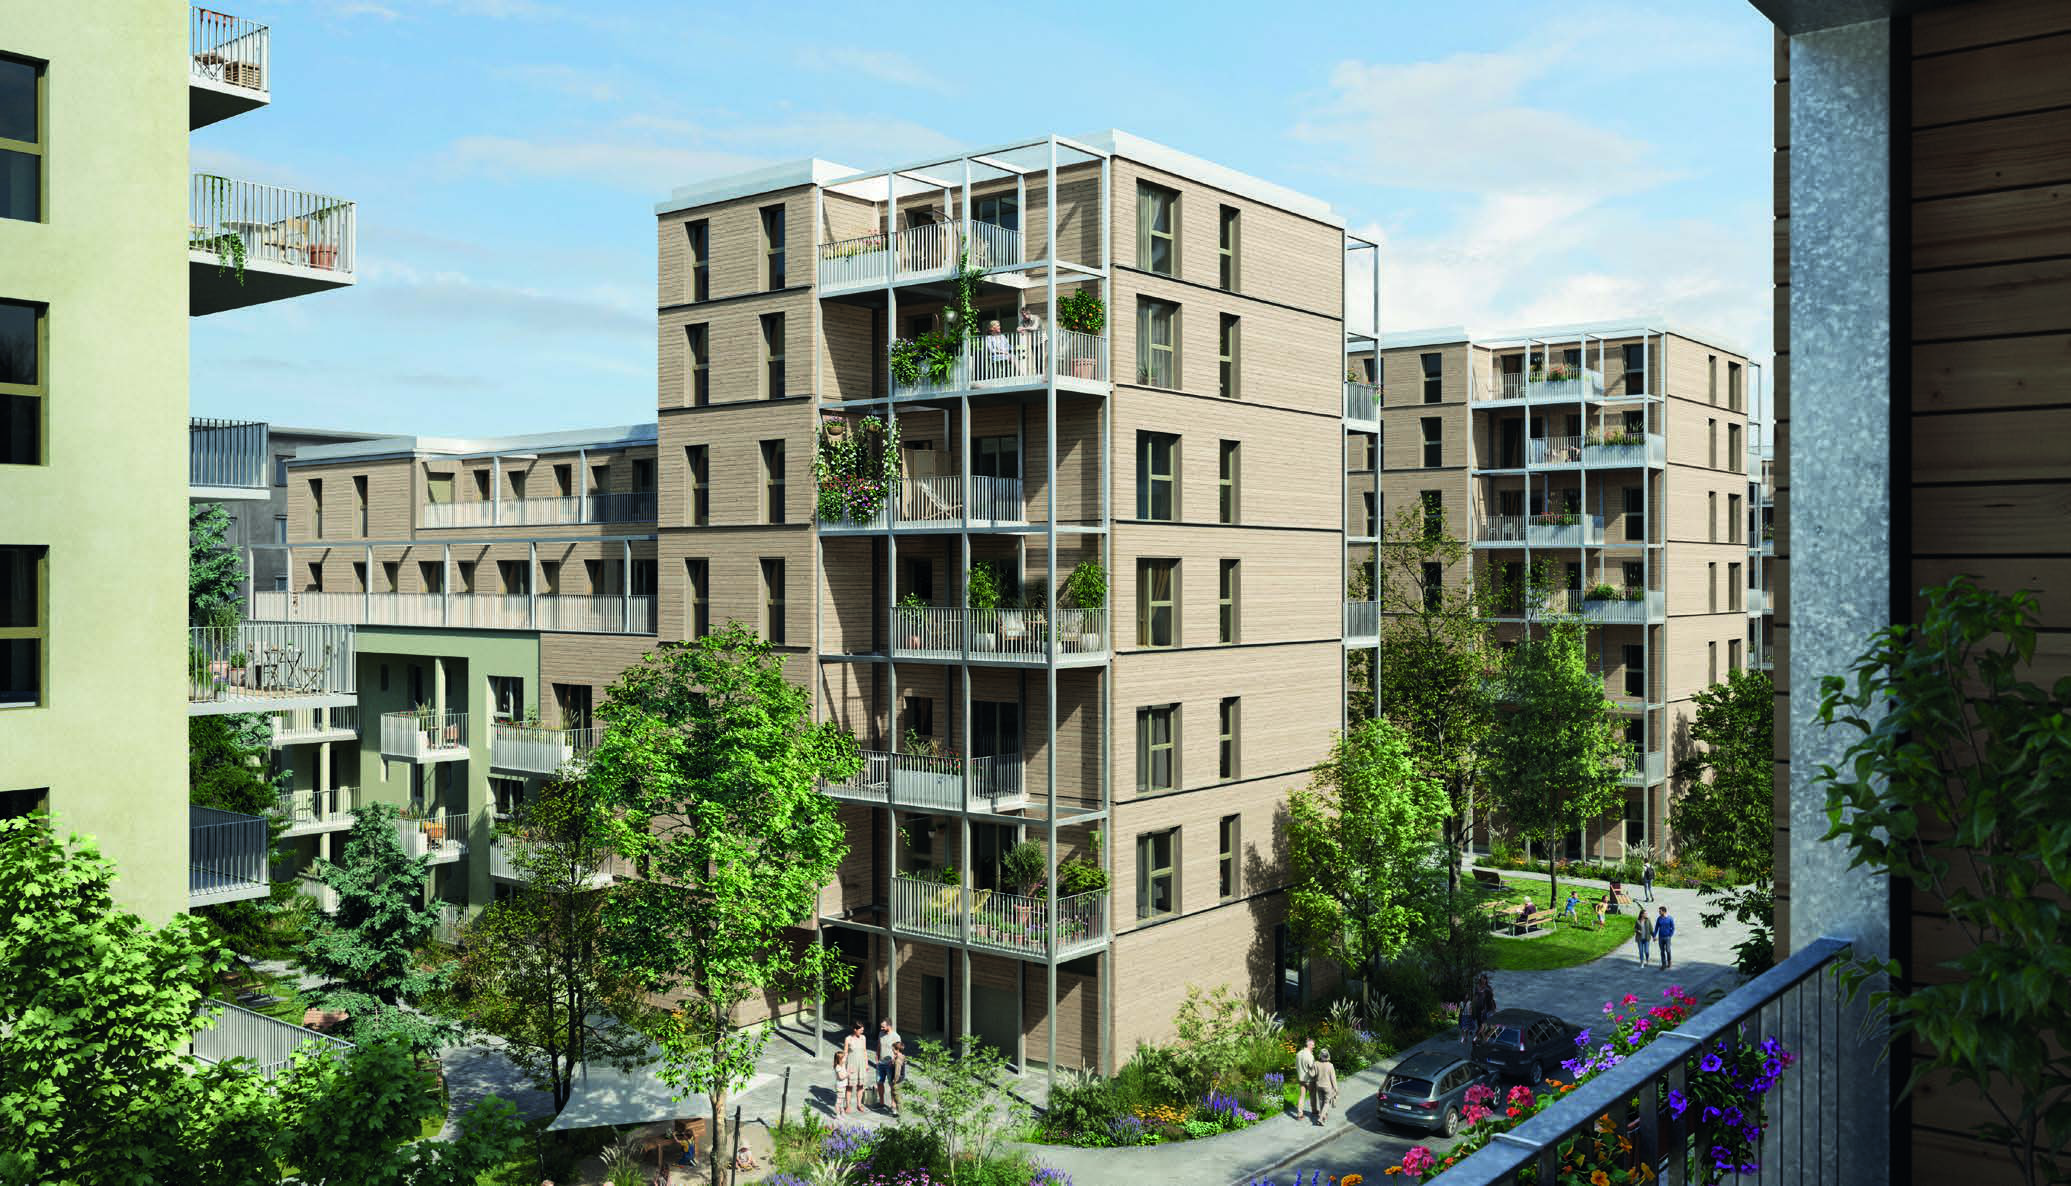
Im 21. Wiener Gemeindebezirk entsteht mit der Baumstadt Floridsdorf ein „ökologisches Dorf in der Stadt“ mit insgesamt rund 270 Wohnungen. Das Teilprojekt Werndlgasse 8 umfasst 37 wohnungen · 32–102 m². Balkone, Loggien oder Terrassen und eine gemeinschaftliche Terrasse schaffen Raum zum Leben. Die gemeinsame Terrasse umfasst rund 70 m² auf dem Dach.
Bei der Werndlgasse 8 sind die Baubewilligung rechtskräftig erteilt und die Förderungswürdigkeit bestätigt. Dein persönlicher Anteil wird im Grundbuch eingetragen und einer Wohnung zugeordnet. Das ist keine Zusage einer frei nutzbaren Eigentumswohnung; die genaue rechtliche Ausgestaltung und eine mögliche spätere Wohnungseigentumsbegründung sind anhand der Verträge zu prüfen.
Beschleunigte 1/15-Abschreibung und hohe anfängliche Werbungskosten können unter den jeweiligen Voraussetzungen steuerlich wirken. Wie stark, hängt von deinem Einkommen und deiner persönlichen Situation ab.
Langfristige Mieterträge können einen zusätzlichen Einkommensbaustein schaffen. In der Finanzierungsphase stehen diesen Einnahmen laufende Kosten und Tilgungen gegenüber.
Die Erträge und Vermietungsrisiken werden innerhalb des vereinbarten Mietpools gemeinschaftlich verteilt. So hängt dein Ergebnis nicht allein davon ab, ob eine einzelne Wohnung gerade vermietet ist. Leerstände und Mietausfälle werden im Pool ausgeglichen, soweit es die Poolregelungen vorsehen; ein vollständiger Schutz vor Ausfällen besteht nicht.
Vermietung, laufende Hausverwaltung und organisatorische Betreuung werden professionell übernommen. Du musst dich nicht selbst um Mietersuche, laufende Mietabwicklung oder die Koordination der Objektbetreuung kümmern. Leistungsumfang und Kosten sind vertraglich geregelt.
Ein gefördertes Landesdarlehen ist mit 1,0 % Fixzins über 20 Jahre vorgesehen. Dieser Zinssatz gilt für das Förderdarlehen, nicht für die gesamte Finanzierung.
Eigenkapital ab 72.464 €, verteilt auf drei Jahre zu rund 24.155 € jährlich. Das Gesamtinvestment beginnt bei 186.696 €. Die Einzahlungen der ersten drei Jahre decken nicht den gesamten Aufwand über die Laufzeit.
Bankdarlehen: 17 Jahre Laufzeit ab Jänner 2029; fixer Sollzinssatz 4,55 % p. a. zuzüglich Spesen und Gebühren, anschließend 3-Monats-Euribor + 1 Prozentpunkt. Die konkrete Fixzinsdauer wird im Finanzierungsangebot geprüft.
Barzeichnung ab 144.661 € nach Abzug des Barzeichnerbonus. Auch dabei sind die Förderfinanzierung und laufende Verpflichtungen im Gesamtkonzept zu berücksichtigen.
Planrendite nach der Förderphase: 7,4 % p. a. bei Barzeichnung, gegenüber 5,6 % bei Kreditzeichnung. Das sind szenarioabhängige Prognosen, keine garantierten Erträge. Die Berechnungsbasis und sämtliche Zahlungsströme werden in der persönlichen Gegenüberstellung erklärt.
Sollzinsen sind keine Effektivzinsen; Gebühren, Spesen und weitere Kosten sind gesondert zu berücksichtigen. Förderdarlehen: 1,0 % Fixzins über 20 Jahre. Konditionen und vertragliche Voraussetzungen werden vor Abschluss geprüft.
Bei Kreditzeichnung beginnt das Modell mit Eigenkapital ab 24.155 € pro Jahr über drei Jahre. Das Mindestinvestment beträgt 186.696 €. Über die gesamte Förderphase berücksichtigt die Prognose weitere Zahlungen, Mieterträge, Steuereffekte, Nebenkosten und Darlehenstilgung.
Vereinfachtes Planbeispiel: Kreditzeichnung bei 50 % Steuerprogression, auf Basis einer beispielhaften Wohnungszuordnung. Gerundete Planwerte; keine Garantie und kein Preisnachlass. Individuelle Ergebnisse können erheblich abweichen.
Die Planrendite beträgt rund 5,6 % p. a. nach Ablauf der Förderphase bei Kreditzeichnung. Dieser Wert bezieht sich auf die prognostizierten jährlichen Mieterträge nach Nebenkosten im Verhältnis zum kumulierten Eigenaufwand nach Steuer und Darlehenstilgung. Er ist keine jährliche Verzinsung des gesamten Investments ab heute und keine garantierte Gesamtrendite.
Interessant kann das Modell für Menschen sein, die langfristig vorsorgen möchten, ausreichend frei verfügbare Eigenmittel besitzen und mögliche Steuervorteile nutzen können. Entscheidend sind dein Einkommen, die laufende Liquidität und ein Anlagehorizont über viele Jahre.
Projektstand: 14.10.2026. Projekt- und Finanzierungsangaben sind unverbindliche Planungen. Verfügbarkeit wird bei Anfrage geprüft. Eine Entscheidung erfordert die vollständigen Vertrags- und Risikounterlagen sowie die individuelle Abstimmung mit deiner Steuerberatung.
Wir zeigen dir Eigenkapitalbedarf, laufenden Aufwand und mögliche Steuerwirkung anhand deiner persönlichen Situation.
Im selben Quartier gibt es auch die ideelle KG-Beteiligung Lottgasse 5+7.
Andere Variante ansehen →